โบรกเกอร์เชียร์ “ซื้อ” หุ้น บมจ.กันกุลเอ็นจิเนียริ่ง [GUNKUL] ประเมินดีลร่วมทุน (JV) บมจ.กัลฟ์ ดีเวลลอปเมนท์ [GULF] ในโครงการพลังงานหมุนเวียนช่วยปลดล็อกหนี้กว่า 2.6 หมื่นล้านบาทออกจากงบการเงิน ส่งผลระดับ Net D/E ปี 71 ยังต่ำ (0.22 – 0.6 เท่า) และคุมอัตราส่วน IBD/EBITDA ไม่ให้เกิน Covenant ที่ 6.0 เท่า
นอกจากจะช่วยลดต้นทุนทางการเงินและรักษาขีดความสามารถในการกู้เงินเพื่อรองรับการประมูลโครงการในแผน PDP 2026 และ Direct PPA ได้อีกกว่า 2,000 MW แล้ว ยังเปิดโอกาสให้ GUNKUL รับรู้รายได้และกำไรเพิ่มเติมจากงาน EPC และ O&M ของโครงการร่วมทุน ซึ่งเดิมไม่สามารถบันทึกได้
ขณะเดียวกัน ผลประกอบการยังได้ปัจจัยหนุนจากงานโครงสร้างพื้นฐานภาครัฐ เช่น โซลาร์ชุมชน การขยายโควต้ารูฟท็อป และงาน Grid ของ EGAT และ PEA รวมราว 3.9 แสนล้านบาท รวมทั้ง คาดเห็นกำไรเติบโตชัดเจนตั้งแต่ปี 71 เป็นต้นไปหลังการเปิด COD โครงการในฟิลิปปินส์
แม้ปัจจัยพื้นฐานระยะยาวจะแข็งแกร่งและมีราคาเป้าหมายเฉลี่ยอยู่ในช่วง 6.30-6.50 บาท/หุ้น แต่ด้วยราคาหุ้นที่ปรับตัวขึ้นมาเร็วในระยะสั้น จึงแนะนำเป็นจังหวะ “ทยอยสะสม” หรือ “รอย่อตัวเพื่อเข้าลงทุน”
ราคาหุ้น GUNKUL ปิดภาคเช้านี้อยู่ที่ 5.15 บาท เพิ่มขึ้น 0.10 บาท (+1.98%)
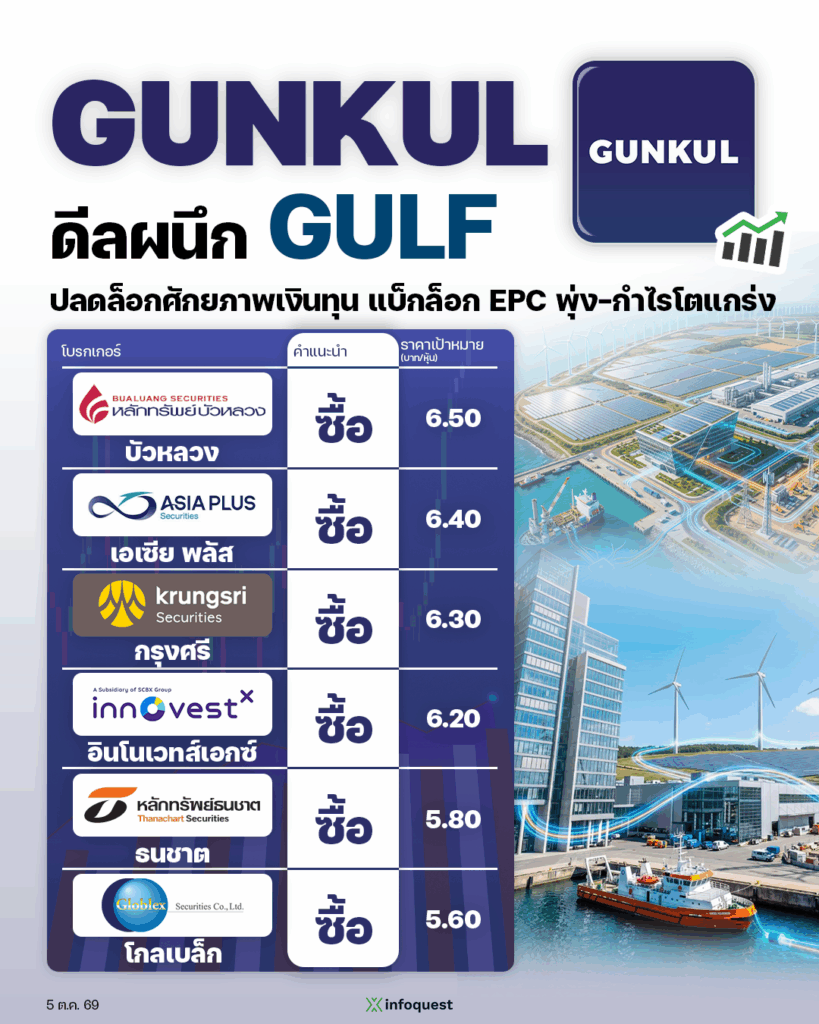
บล.บัวหลวง ระบุว่า GUNKUL ลงนาม PPA โครงการพลังงานหมุนเวียน เฟส 2 เพิ่มอีก 261.8 MW และขายหุ้น 50% ใน 7 โครงการ (SPVs) กำลังการผลิตรวม 673.4 MW ให้ GULF มูลค่า 467 ล้านบาท ประมาณการของเรารวมการถือหุ้นในโครงสร้าง JV 50% ไว้อยู่แล้ว ดังนั้น กำไรและราคาเป้าหมายจึงยังคงเดิมไม่เปลี่ยนแปลง แต่ดีลดังกล่าวช่วยให้หนี้โครงการ 2.6 หมื่นล้านบาท ไม่ต้องอยู่ในงบดุลของ GUNKUL และเปิดโอกาสสร้าง Backlog งาน EPC ที่ยังไม่ได้รวมอยู่ในประมาณการของเรา คงคำแนะนำ “ซื้อ” ราคาเป้าหมาย 6.50 บาท
ภายใต้ประมาณการงบลงทุนของเรา พอร์ตโครงการ 673.4 MW ต้องใช้เงินลงทุน 3.47 หมื่นล้านบาท โดย 2.60 หมื่นล้านบาทเป็นหนี้โครงการ เมื่อจัดโครงสร้างเป็น JV แล้ว GUNKUL จะรับผิดชอบเงินลงทุนในส่วนทุนเพียง 4.3 พันล้านบาท ในกรณีสมมติว่ารวมโครงการทั้งหมดเข้ามาในงบการเงิน GUNKUL จะส่งผลให้ Net D/E ปี 71 เพิ่มจาก 0.22 เท่า เป็น 2.0 เท่า และ IBD to EBITDA เพิ่มจาก 1.5 เท่า เป็น 6.8 เท่า
ขณะที่โครงสร้าง JV ช่วยรักษาความสามารถในการรองรับการลงทุนใน PDP 2026 และ Direct PPA โดยหากใช้โครงสร้ง 50:50 เดียวกันกับ Direct PPA จะทำให้ Net gearing ปี 71 ยังคงต่ำกว่า 0.6 เท่า แม้กำลังผลิตเพิ่มขึ้น 2,000 MW เทียบกับ 3.1 เท่า หากถือโครงการทั้งหมดเอง
ประมาณการธุรกิจพลังงานหมุนเวียนในประเทศของเรารวมโครงการเหล่านี้ไว้แล้ว ในสัดส่วนการถือหุ้น 50% และรับรู้ผ่านส่วนแบ่งกำไรจาก JV ดังนั้น ประมาณการปี 69-71 ของเราจึงไม่เปลี่ยนแปลง
อย่างไรก็ตาม เมื่อโครงการอยู่ในรูปแบบ JV จะเปิดโอกาสให้ GUNKUL รับรู้รายได้จากงาน EPC และ O&M ของโครงการได้ หาก GUNKUL ได้รับงาน EPC คิดเป็น 15% ของเงินลงทุนรวม 3.47 หมื่นล้านบาท และมีอัตรากำไรสุทธิ 10% เราประเมินว่าจะสร้างกำไรสุทธิรวม 520 ล้านบาท ในช่วงปี 70-73 หรือเฉลี่ย 130 ล้านบาทต่อปี (คิดเป็น 4% ของกำไรหลักปี 71 ) ซึ่งยังไม่ได้รวมอยู่ในประมาณการของเรา
ราคาเป้าหมายจากวิธี SOTP ที่ 6.50 บาทของเรายังคงเดิมไม่เปลี่ยนแปลง (ธุรกิจไฟฟ้า 4.45 บาท/หุ้น, ธุรกิจ EPC 1.97 บาท/หุ้น) คิดเป็น อัพไซด์ 19% โดยปัจจัยที่จะช่วยยืนยันอัพไซด์ถัดไป ได้แก่ การยืนยันขอบเขตงาน EPC ภายใต้โครงสร้าง JV การเริ่มดำเนินงานเชิงพาณิชย์ที่เร็วกว่าคาด และการเปิดประมูล PDP2026 รอบแรก
นายสุวัฒน์ วัฒนพรพรหม , IAA, CISA2 นักลยุทธ์ บล.กรุงศรี กล่าวว่า จากภาพใหญ่ของโลกที่ AI เข้ามามีบทบาทมากขึ้น โครงสร้างพื้นฐานอย่างดาต้าเซ็นเตอร์ ยังมีความต้องการอีกมาก โดยในบ้านเราเห็นว่าเรื่องโครงสร้างพื้นฐานดังกล่าวจุดติด ไม่ว่าจะเป็น ดาต้าเซ็นเตอร์ สายส่ง ไฟฟ้า ซึ่ง GUNKUL อยู่ในวงจรนี้
ขณะที่โรงไฟฟ้าพลังงานทดแทน โดยเฉพาะโรงไฟฟ้าโซลาร์ ที่ภาครัฐมีโครงการสนับสนุน ได้แก่ โซลาร์ชุมชน , โซลาร์รูฟท็อป เพื่อลดผลกระทบจากสงครามตะวันออกกลางที่ต้องนำเข้าน้ำมันที่ราคาสูงขึ้น GUNKUL ก็จะได้รับประโยชน์
นอกจากนี้ รอแผน PDP 2026 ที่คาดว่าน่าจะประกาศต้นปี 70 และคาดจะเปิดประมูลราวไตรมาส 2 หรือ ไตรมาส 3 ก็เป็นทิศทางที่จะทำให้บริษัทมีการเติบโตต่อเนื่อง
อย่างไรก็ดี ราคาหุ้น GUNKUL ขึ้นค่อนข้างเร็ว ขณะที่งานจริงที่เข้ามายังไม่ชัดเจนมากนัก จึงแนะรอให้ย่อตัว ไม่ไล่ราคาหุ้น
บทวิเคราะห์ของ บล.กรุงศรี มีมุมมองบวกต่อธุรกิจ EPC & Trading ของ GUNKUL เพิ่มขึ้น จากความชัดเจนโครงการใหม่ซึ่งภาครัฐให้การสนับสนุนต่อเนื่อง ได้แก่ 1) โซลาร์ชุมชน 1,500 MW วันที่ 22 ก.ย.ประกาศราชกิจจาฯ หลักเกณฑ์อย่างเป็นทางการแล้ว 2) แผนขยายโควต้ารับซื้อไฟคืนจากโซลาร์ภาคประชาชนเป็น 10,000 MW (เดิม 500 MW) 3)แผนลงทุน Grid ของการไฟฟ้าฝ่ายผลิตแห่งประเทศไทย (EGAT) และ การไฟฟ้านครหลวง (PEA) ช่วง 5 ปีข้างหน้าอีกราว 1 แสนลบ. (ไม่รวมแผนปี 2572-2593 ในแผน PDP2026) ซึ่งรวมกันคิดเป็นเม็ดเงินลงทุนราว 3.9 แสนลบ. และคาดทยอยเปิด Bidding ในปี 2570 เป็นแรงหนุนต่อ Backlog ของ GUNKUL ในระยะถัดไป
ปรับประมาณการของ GUNKUL ปี 69-71 ขึ้นเฉลี่ย 8% โดยปรับ 1)อัตรากำไรขั้นต้นของกลุ่ม EPC & Trading ขึ้นเป็น 28.2%/ 27.7%/27.3% (เดิม 27.1%/26.5%/26.0%) โดยยังคงสมมติฐานรายได้ไว้เท่าเดิม ภายใต้ Backlog ปัจจุบันจนถึงสิ้นปี ในกรอบ 5-6 พันลบ. 2)ปรับส่วนแบ่งกำไรจากโรงไฟฟ้าพลังงานลมขึ้นเล็กน้อยเฉลี่ย 1% 3)ปรับลดค่าใช้จ่ายดอกเบี้ยที่ต่ำกว่าคาดลงเฉลี่ย 5% ส่งผลให้กำไรปี 69-71 เพิ่มขึ้นมาอยู่ที่ 2.1/ 2.1 /3.3 พันลบ. คิดเป็นการเติบโตเฉลี่ยราว 25%y-y ในช่วงปี 69-71 โดยจะเห็นการเติบโตชัดเจนในปี 71 หลัง COD โครงการพลังงานหมุนเวียนขนาดใหญ่ในฟิลิปปินส์
ส่วนแนวโน้มกำไรปกติไตรมาส 3/69 มีโอกาสเติบโตทั้ง y-y และ q-q หนุนโดยกระแสลมในช่วงไตรมาส 3 ที่ดีขึ้นต่อเนื่อง และต้นทุนทางการเงินที่คาดลดลงราว 15% จากการทยอยชำระคืนเงินกู้ก่อนกำหนดในหลายโครงการ
ปรับคำแนะนำขึ้นหุ้น GUNKUL เป็น “Buy” เดิม “Neutral” บนราคาเป้าหมายปี 70 ใหม่ 6.30 บาท/หุ้น อิง SOTP แบ่งเป็น ธุรกิจไฟฟ้า 4.05 บาท/หุ้น และธุรกิจ EPC&Trading 2.24 บาท/หุ้น โดยปรับ PER สำหรับธุรกิจ EPC &Trading ขึ้นเป็น 23x (เดิม 15x และค่าเฉลี่ย PER ของธุรกิจรับเหมาก่อสร้างในสหรัฐที่ 28x) สะท้อนความชัดเจนของปริมาณงานที่เพิ่มขึ้น
ปัจจุบันยังมี upside จากกำลังผลิตไฟฟ้าใหม่ภายใต้ 1.)PDP2026 2) โซลาร์ชุมชนซึ่งคาดว่ามีโอกาสได้โครงการเพิ่มเติมอีกราว 30 MW ภายใต้กฎเกณฑ์ปัจจุบัน
ด้าน บล.เอเซีย พลัส ระบุว่า แม้ GUNKUL จะลดสัดส่วนการถือหุ้นในโรงไฟฟ้า 12 โครงการจาก 100% เป็น 50% จะทำให้ GUNKUL รับรู้ผลประกอบการลดลง แต่คาดว่าจะมีประโยชน์ชดเชยจากการปรับโครงสร้างใน 3 ด้านหลัก ได้แก่
1)ลดภาระเงินลงทุนและเพิ่มรายได้จากธุรกิจเกี่ยวเนื่อง GUNKUL รับภาระเงินลงทุนและดอกเบี้ยของโครงการลดลง อีกทั้งยังสามารถรับรู้รายได้จากงาน EPC และ O&M ของโครงการร่วมทุน ซึ่งเดิม GUNKUL ไม่สามารถบันทึกงบได้หากถือหุ้น 100%
2)เสริมความแข็งแกร่งทางการเงิน เปิดโอกาสลดต้นทุนในอนาคต GUNKUL ไม่ต้องบันทึกหนี้ของโครงการร่วมทุนเข้ามาในงบการเงินรวม ส่งผลให้ IBD2EBITDA อยู่ในกรอบ Covenant ไม่เกิน 6.0x และมีแนวโน้มลดลงตั้งแต่ปี 71 เป้นต้นไป ซึ่งอาจเปิดทางสู่การปรับเพิ่มอันดับเครดิต และลดต้นทุนทางการเงินได้ในระยะถัดไป
3)เพิ่มขีดความสามารถการลงทุนพร้อมคาดหวัง Synergy ร่วมกับพันธมิตร สถานะทางการเงินที่แข็งแกร่งจะ่วยเปิดพื้นที่ลงทุนเพิ่มเติมในปี 71 ได้อีกราว 700 MWe และในปี 74 ได้อีก 2.0 พัน MWe อีกทั้งการร่วมทุนกับ GULF ยังช่วยเสริมศักยภาพด้านเงินลงทุน ซึ่งช่วยลดต้นทุนโครงการและเสริมความร่วมมือทางธุรกิจในโครงการใหม่ๆ
ฝ่ายวิจัยคงประมาณการและ FV ปี 70 ที่ 6.40 บาท/หุ้น มองการปรับโครงสร้างครั้งนี้ไม่ได้กระทบต่อผลตอบแทนโครงการในระยะยาวอย่างมีนัยฯ ขณะที่ระยะสั้นคาดผลกระทบต่อกำไรยังจำกัด แม้รับรู้ผลประกอบการที่ลดลง แต่มีส่วนชดเชยได้จากภาระดอกเบี้ยที่ลดลงและโอกาสรับรู้รายได้จาก EPC คงคำแนะนำทยอยสะสมลงทุนระยะยาว
โดย เสาวลักษณ์ อวยพร